Vender una herencia: trámites, impuestos y opciones en 2026
Para vender una herencia, primero hay que determinar qué se transmite: una vivienda completa, una cuota del inmueble o derechos hereditarios antes del reparto. Después se comprueban los títulos, las deudas, los impuestos y quién debe firmar. Si todos los propietarios acuerdan vender la casa, pueden hacerlo conjuntamente; si falta acuerdo, cada titular puede estudiar la venta de su participación, respetando los derechos que correspondan a los demás.
Heredar y vender son dos momentos fiscales distintos. Los plazos de los impuestos de la herencia empiezan, por regla general, con el fallecimiento: no conviene esperar a encontrar comprador para revisarlos.
Heredar una vivienda no siempre significa poder disponer de dinero. Puede haber varios hermanos, una hipoteca, un usufructo o documentación pendiente. Esta guía explica cómo vender una casa heredada o su parte, qué trámites preparar, qué impuestos revisar y cómo comparar lo que realmente recibirá.
En Capital Privado — Compro su Herencia estudiamos la compra directa de participaciones inmobiliarias adjudicadas e inscritas. Si es su caso, puede solicitar una valoración gratuita y una oferta inicial en el acto cuando dispongamos de información suficiente, sujeta a revisión documental.
Llamar al 609 12 41 49 capitalprivado31@gmail.com
¿Qué significa vender una herencia y qué puede transmitir?
La expresión «vender herencia» reúne operaciones distintas. Identificar la suya evita pedir una valoración equivocada o comprometer la venta de una casa que todavía no le ha sido adjudicada.
| Situación | Qué se vende | Quién interviene |
|---|---|---|
| La casa ya está adjudicada y todos quieren vender | La vivienda completa | Todos los propietarios, personalmente o mediante representación válida; deben revisarse otros derechos existentes. |
| Usted es dueño de una cuota del inmueble | Solo su porcentaje o proindiviso | El titular de esa cuota y el comprador. Se estudian los posibles derechos de retracto. |
| La herencia todavía no se ha repartido | Los derechos hereditarios del transmitente | El heredero y el adquirente, con la documentación y formalización correspondientes. No equivale a vender una casa concreta. |
Un 25 % de una vivienda es una participación sobre el conjunto, no la propiedad exclusiva de una habitación. Antes de la partición, tampoco puede confundirse una cuarta parte de la herencia con un 25 % ya adjudicado de cada inmueble.
Nuestro servicio de compra se centra en cuotas inmobiliarias adjudicadas e inscritas; no compramos derechos hereditarios sin adjudicar. Para estos últimos, consulte la guía sobre venta de derechos hereditarios.
Cómo vender una casa heredada: 7 pasos en el orden adecuado
1. Identificar a los herederos y reunir los títulos
Prepare el certificado de defunción, el de últimas voluntades y el testamento o la declaración de herederos. Revise la escritura del inmueble y una nota simple actualizada. Compruebe propietarios, porcentajes, hipotecas, embargos y usufructos: no basta con saber quién tiene las llaves.
2. Revisar las deudas antes de aceptar
La herencia puede incluir obligaciones además de bienes. Si hay dudas sobre el patrimonio del fallecido, consulte antes de realizar actos que puedan implicar aceptación. La aceptación a beneficio de inventario exige cumplir sus requisitos y plazos; vender derechos hereditarios puede implicar aceptar la herencia, conforme al artículo 1000 del Código Civil.
3. Formalizar la aceptación y la adjudicación
La aceptación y el reparto no son lo mismo. Cuando existen varios herederos, hay que determinar qué bienes o cuotas recibe cada uno. Para inscribir inmuebles, la vía habitual es la escritura pública, con las particularidades de cada sucesión. La guía del Colegio de Registradores explica la documentación de una herencia con varios herederos.
4. Presentar los impuestos de la herencia
Revise Sucesiones y, si procede, la plusvalía municipal. Su plazo no comienza cuando consigue comprador. Incluso cuando existe una bonificación o no resulta cuota a ingresar, pueden subsistir obligaciones de presentación. Si necesita una prórroga, solicítela dentro del plazo aplicable.
5. Regularizar la situación registral y preparar la venta
Inscribir la adjudicación facilita acreditar la titularidad y preparar una operación segura. No debe confundirse la inscripción con la adquisición de la propiedad ni afirmarse que toda venta sin inscripción previa es imposible. La notaría debe comprobar los títulos y el encadenamiento de las transmisiones conforme a la Ley Hipotecaria. Para nuestra compra de participaciones, exigimos que la cuota esté adjudicada e inscrita.
6. Valorar y elegir la forma de vender
Compare la venta conjunta, la adjudicación a un heredero con compensación y la venta de su cuota. Si anuncia la vivienda completa, prepare el certificado energético cuando sea exigible y acuerde precio, visitas y condiciones con los demás titulares antes de asumir compromisos.
7. Firmar, comprobar el pago y conservar los justificantes
Revise la escritura, las cargas, el reparto de gastos y el medio de pago antes de firmar. Coordine, cuando proceda, la cancelación de la hipoteca. Después de la venta pueden quedar declaraciones tributarias: guarde facturas, escrituras y justificantes para calcular correctamente el resultado.
Amplíe el procedimiento en cómo vender su parte de una casa heredada.
Documentos para vender una herencia: lista de comprobación
| Documento | Para qué sirve | Cuándo revisarlo |
|---|---|---|
| DNI/NIE y, si corresponde, poder de representación | Identificar a quienes firman y comprobar sus facultades. | Antes de fijar la firma. |
| Defunción, últimas voluntades y testamento o declaración de herederos | Acreditar la sucesión y los llamados a heredar. | Al iniciar los trámites. |
| Escritura de aceptación y adjudicación | Concretar los bienes y porcentajes de cada heredero. | Antes de vender la cuota adjudicada. |
| Nota simple y títulos anteriores | Comprobar titularidad, cargas y derechos de terceros. | Para valorar y de nuevo antes de firmar. |
| Justificantes de Sucesiones y plusvalía de la herencia | Acreditar la situación fiscal y facilitar la inscripción. | Sin esperar a la venta. |
| IBI y certificado de deudas de comunidad | Conocer gastos y cantidades pendientes. La certificación de comunidad tiene las excepciones legalmente previstas. | Durante la preparación de la venta. |
| Certificado energético y documentación autonómica exigible | Atender las obligaciones de información y transmisión. | Antes de anunciar o formalizar la venta, según el documento. |
| Alquiler, usufructo, ocupación y saldo hipotecario | Determinar qué recibe el comprador y qué debe respetar o cancelarse. | Antes de aceptar la oferta. |
El certificado energético se rige por el Real Decreto 390/2021, con su ámbito y excepciones. Para una cuota indivisa, consulte su aplicación a la operación concreta; no traslade automáticamente todos los requisitos de la venta de la vivienda completa.
¿Qué impuestos se pagan al heredar y al vender?
El Impuesto sobre Sucesiones corresponde a la herencia; el IRPF o IRNR de la transmisión y, cuando proceda, otra plusvalía municipal corresponden a la venta. Son hechos distintos, con cálculos y plazos propios.
| Momento e impuesto | A quién afecta | Plazo general |
|---|---|---|
| Herencia: Sucesiones | Cada heredero por su adquisición, con reducciones y bonificaciones aplicables. | 6 meses desde el fallecimiento; prórroga de otros 6 solicitada en los 5 primeros meses, con intereses cuando corresponda. |
| Herencia: plusvalía municipal | Quien adquiere el terreno urbano, si procede el impuesto. | 6 meses desde el fallecimiento, prorrogables hasta 1 año a solicitud del interesado. |
| Venta: IRPF | El vendedor residente fiscal en España, por la ganancia o pérdida patrimonial. | En la declaración correspondiente al ejercicio de la venta, normalmente al año siguiente. |
| Venta: plusvalía municipal | Generalmente, el vendedor. Si es persona física no residente, el comprador actúa como sustituto del contribuyente. | 30 días hábiles desde el devengo. |
| Compra: ITP u otros tributos según la operación | Habitualmente, el comprador de una vivienda usada entre particulares. | El que establezca la comunidad autónoma; no hay un plazo único aplicable a todos los casos. |
Sucesiones: no se calcula igual en todas las comunidades
Influyen el parentesco, el patrimonio, el valor de los bienes y la normativa aplicable. El impuesto se devenga, como regla general, al fallecer el causante; no al aceptar la herencia ni al vender. Consulte los artículos 67 y 68 del Reglamento de Sucesiones para presentación y prórroga. No dé por hecho que una prórroga de un impuesto amplía el plazo del otro.
Plusvalía municipal: no es la ganancia del IRPF
Grava el incremento del valor del terreno urbano en los términos legales. Si acredita que no ha existido incremento, la transmisión no está sujeta, aunque debe declararla y aportar la documentación. Cuando el incremento real resulte inferior a la base objetiva, puede solicitar el cálculo conforme a aquel. Consulte los artículos 104 a 110 de la Ley de Haciendas Locales y la ordenanza del municipio.
IRPF: utilice valores fiscales y gastos acreditados
La ganancia o pérdida se obtiene restando el valor de adquisición al valor de transmisión. En una herencia, el primero se determina conforme a Sucesiones, sin exceder del valor de mercado, y se ajusta por los gastos, tributos y mejoras admisibles; también pueden intervenir amortizaciones. Del valor de transmisión se restan los gastos y tributos de la venta a cargo del transmitente que correspondan. No basta con comparar dos cifras de las escrituras. Véanse las reglas de cálculo de la Agencia Tributaria.
Ejemplo: ganancia patrimonial al vender una casa heredada
Ejemplo didáctico, no una liquidación ni una oferta de compra. Supongamos una vivienda sin alquiler previo, amortizaciones, mejoras ni circunstancias especiales, cuyo valor de adquisición conforme a Sucesiones sea 220.000 €.
| Concepto | Importe |
|---|---|
| Valor del inmueble a efectos de la adquisición hereditaria | 220.000 € |
| Gastos y tributos de adquisición admisibles y acreditados | +10.000 € |
| Valor de adquisición ajustado | 230.000 € |
| Precio de venta, suponiendo que cumple la regla de valor de mercado | 280.000 € |
| Gastos y tributos de transmisión admisibles, a cargo del vendedor | −12.000 € |
| Valor de transmisión ajustado | 268.000 € |
| Ganancia patrimonial: 268.000 − 230.000 | 38.000 € |
Los 38.000 € son la ganancia del ejemplo, no el impuesto a pagar. Si dos herederos tienen el 50 % y soportan proporcionalmente todos los importes, a cada uno le corresponderían 19.000 € de ganancia, antes de aplicar su situación fiscal. La deuda hipotecaria pendiente puede reducir el dinero que recibe al firmar, pero no se resta sin más para calcular la ganancia.
Heredar una vivienda tampoco convierte automáticamente el inmueble en su vivienda habitual. Las posibles exenciones por reinversión o por transmisión de vivienda habitual de mayores de 65 años exigen requisitos específicos del vendedor: no se trasladan desde el fallecido. Consulte la información de la AEAT sobre venta de inmuebles.
¿Cuánto dinero puede obtener por la vivienda o por su parte?
El precio de una casa completa y el de una cuota son valoraciones diferentes. Si un inmueble vale 300.000 €, su 25 % tiene un valor proporcional de 75.000 €, pero ese cálculo no constituye una oferta de mercado por una participación aislada.
Para valorar la vivienda se consideran ubicación, estado, superficie, demanda y operaciones comparables. En una cuota también pesan el número de copropietarios, la ocupación, las cargas, el usufructo y las posibilidades de acuerdo. Por eso no existe un porcentaje de descuento válido para cualquier herencia.
Compare importes netos: precio que cobraría, gastos de la operación, posibles cancelaciones y tributación. Separe ese cálculo del dinero ya desembolsado al heredar para no contar un mismo coste dos veces. Amplíe los criterios en cuánto vale mi porcentaje de una casa heredada.
¿Se puede vender una herencia si un hermano no quiere?
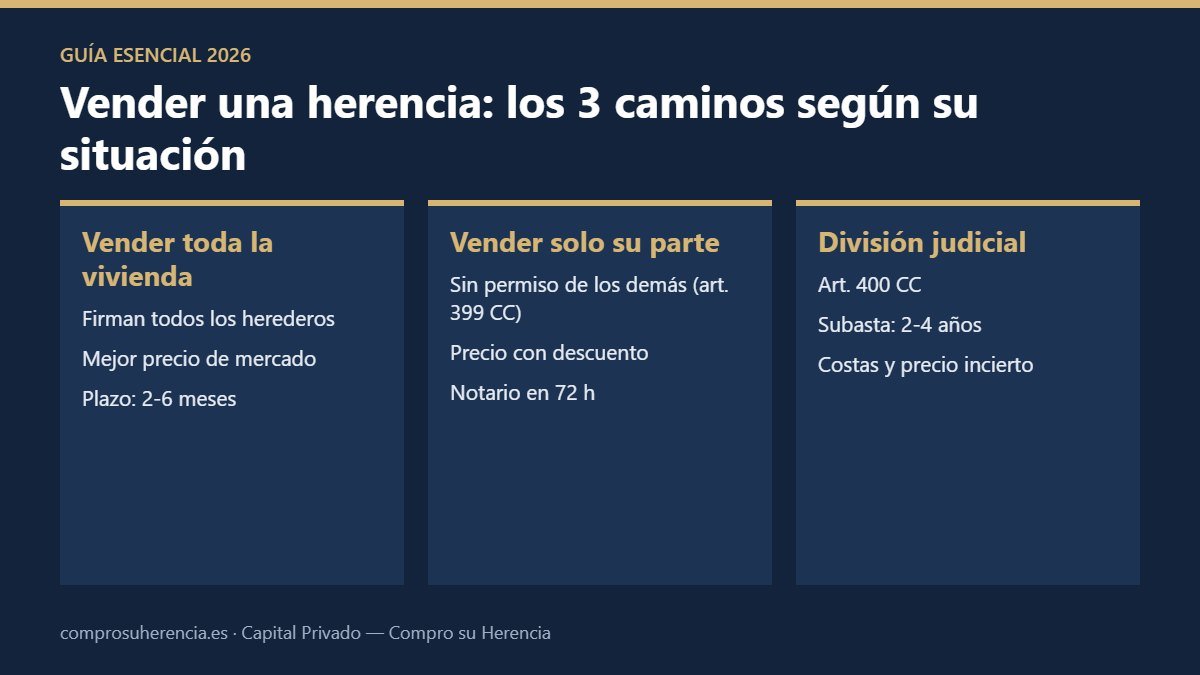
La mayoría no permite vender voluntariamente toda la casa sin los demás titulares. En cambio, cada propietario puede estudiar la transmisión de su cuota conforme al artículo 399 del Código Civil. La venta de derechos hereditarios antes del reparto tiene un régimen distinto.
Al vender a una persona ajena pueden existir derechos de retracto. En derechos hereditarios, el artículo 1067 establece un mes desde que se comunica la venta; para comuneros, los artículos 1522 y 1524 regulan otros requisitos y un plazo de nueve días desde la inscripción o, en su defecto, desde el conocimiento. La comunicación y el cómputo deben revisarse en cada operación. Consulte el Código Civil y nuestra guía de retracto al vender una participación.
Cuatro alternativas para comparar
| Vía | Cuándo estudiarla | Qué valorar |
|---|---|---|
| Venta conjunta | Todos aceptan vender la vivienda completa. | Precio de mercado, preparación del inmueble y coordinación de las firmas. |
| Adjudicación a uno con compensación | Un heredero desea conservarla y puede pagar al resto. | Acuerdo, financiación, forma jurídica y fiscalidad; no toda compra de cuotas es una extinción de condominio. |
| Venta de la participación | Un propietario quiere transmitir su porcentaje. | Oferta específica para la cuota, retracto, gastos y condiciones de cobro. |
| División de la cosa común | No hay acuerdo para salir de una copropiedad ya constituida. | Requisitos, posibles pactos de indivisión, costes y resultado económico incierto. |
Los artículos 400 y 404 del Código Civil regulan la división de la comunidad y el supuesto de bien indivisible. Si todavía no se ha partido la herencia, la vía aplicable puede ser la partición hereditaria, no directamente la división de una cuota ya adjudicada. Puede leer el caso de dos hermanos que quieren vender y uno que se niega o la comparativa de división judicial y venta de su parte.
Casos especiales al vender una vivienda heredada
Herencia sin repartir o sin inscribir
Compruebe si falta aceptación, adjudicación, liquidación fiscal o inscripción: son situaciones diferentes. Una oferta sobre derechos hereditarios no garantiza que el comprador reciba una vivienda concreta. Si la casa sigue a nombre del fallecido, revise los títulos antes de comprometer una fecha. Consulte si se puede vender una herencia sin escriturar.
Vivienda con usufructo
Se puede transmitir la nuda propiedad respetando el usufructo; para vender la plena propiedad libre de ese derecho debe intervenir su titular o existir una causa válida de extinción. La edad y duración del usufructo influyen en el precio, pero su valoración fiscal no equivale automáticamente a una oferta de mercado. Más información sobre venta de nuda propiedad.
Casa ocupada por un hermano o arrendada
La ocupación no convierte al ocupante en dueño de las cuotas ajenas ni desaparece por venderlas. Debe explicarse al comprador y revisar el título de uso, posibles acuerdos y contratos. En un alquiler pueden existir derechos del arrendatario que afecten a la operación. Una compensación por uso exclusivo requiere estudiar las circunstancias; no nace automáticamente por el simple desacuerdo.
Hipoteca, embargo o deudas
Las cargas pueden condicionar la viabilidad y el precio. Revise saldo pendiente, cancelación registral y deudas de comunidad o impuestos. Que el comprador adquiera el inmueble no libera por sí solo al deudor frente al banco: una sustitución del deudor exige la conformidad que corresponda.
Vendedor residente fiscal en el extranjero
La residencia fiscal, no la nacionalidad, determina el régimen. En la venta de un inmueble por un no residente, el comprador debe generalmente retener el 3 % de la contraprestación e ingresarlo mediante el modelo 211, a cuenta del IRNR del vendedor. No es necesariamente el impuesto definitivo. Consulte la retención del adquirente según la AEAT. Para firmar a distancia, revise con la notaría la validez del poder, legalización o apostilla y traducción cuando procedan.
Muchos herederos o menores entre los titulares
Conviene identificar desde el principio a todos los titulares, sus representantes y las autorizaciones necesarias. La existencia de menores, medidas de apoyo o conflictos de intereses puede exigir actuaciones adicionales. No prometa una firma inmediata antes de comprobarlas.
¿Cuánto se tarda y hay un plazo obligatorio para vender?
No existe un plazo general que obligue a vender una casa por haberla heredado. Sí existen plazos fiscales y, en ocasiones, condiciones de mantenimiento de beneficios tributarios que deben revisarse antes de transmitirla.
El tiempo depende de la documentación, el acuerdo, la inscripción y la financiación. Una herencia pendiente o discutida puede prolongarse; una cuota adjudicada, inscrita y sin incidencias requiere menos trámites. La antigua limitación del artículo 28 de la Ley Hipotecaria fue derogada en 2021: no debe confundirse con una espera general de dos años para vender. Puede consultar la resolución oficial sobre su derogación.
En las operaciones de compra de participaciones que aceptamos, podemos organizar la firma en 72 horas si la documentación está completa y no hay incidencias pendientes. Es un plazo condicionado de nuestro servicio, no el tiempo necesario para tramitar cualquier herencia.
¿Cuándo conviene esperar antes de vender su parte?
Compare primero una venta conjunta viable o una propuesta de compra de otro heredero. Si no necesita liquidez inmediata y el acuerdo está cerca, puede resultar más conveniente esperar. Si los gastos siguen creciendo y no hay una salida acordada, solicite una valoración de su cuota y compare el coste de mantener la situación con el importe ofrecido.
Errores que conviene evitar antes de aceptar una oferta
- Confundir lo que vende: derechos hereditarios, nuda propiedad, cuota y vivienda completa no son lo mismo.
- Dejar pasar los plazos fiscales: buscar comprador no suspende por sí solo las obligaciones de la herencia.
- Dar por garantizado un precio: pida que se detallen las condiciones y los documentos pendientes de revisión.
- Comparar solo el importe bruto: concrete gastos, cancelaciones y cantidad que recibirá al firmar.
- Firmar arras con plazos imposibles: revise antes la situación sucesoria, las cargas y la disponibilidad de todos los firmantes.
- Confundir vender con quedar libre de todas las deudas: las responsabilidades anteriores deben analizarse por separado.
- Omitir ocupación, alquiler o usufructo: comunique estas circunstancias desde la primera valoración.
Solicite una oferta para vender su participación heredada
En Capital Privado — Compro su Herencia contamos con más de 30 años de experiencia en la compra de participaciones inmobiliarias. Compramos directamente cuotas adjudicadas e inscritas de viviendas, locales y edificios en capitales y municipios con mercado activo. Nuestro servicio no se dirige a fincas rústicas ni a pequeñas poblaciones sin mercado suficiente.
Para una primera valoración, indique municipio, porcentaje, estado de la adjudicación, ocupación y cargas conocidas. Le explicaremos si el caso encaja en nuestro servicio y qué falta para concretar la propuesta. Una oferta en el acto requiere información suficiente; su confirmación depende de comprobar la documentación.
Cuéntenos su caso, sin compromiso
Valoración gratuita · Compra directa · Oferta inicial en la misma llamada cuando sea posible.
609 12 41 49
capitalprivado31@gmail.com
También puede utilizar nuestra página de contacto o consultar cómo funciona la compra de participaciones heredadas.
Preguntas frecuentes sobre vender una herencia
¿Se puede vender una casa heredada sin aceptar la herencia?
No puede actuar como propietario prescindiendo de la sucesión. Además, ciertos actos de venta pueden implicar aceptación tácita. Si hay deudas o desacuerdo, revise la situación antes de firmar; aceptar, adjudicar e inscribir son pasos distintos.
¿Puedo vender mi parte aunque mis hermanos no firmen?
Como regla general, puede transmitir su cuota del inmueble sin vender la de sus hermanos. Hay que acreditar la titularidad y respetar los derechos aplicables, incluido el retracto cuando proceda. Para vender voluntariamente la casa entera sí deben intervenir todos sus titulares.
¿Puedo vender antes de que transcurran seis meses desde el fallecimiento?
No existe una espera general de seis meses para vender. Ese plazo se refiere, entre otras obligaciones, a la presentación de Sucesiones. La venta depende de poder acreditar y formalizar correctamente la titularidad y cumplir las obligaciones fiscales.
¿Se pagan dos plusvalías municipales?
La herencia y la venta posterior son transmisiones diferentes y cada una debe analizarse. No significa que siempre haya dos cuotas a pagar: pueden existir no sujeción, exenciones o bonificaciones. El incremento del terreno urbano se comprueba con las reglas de este impuesto.
¿Vender por el valor de la herencia evita todos los impuestos?
No. El resultado del IRPF depende de los valores fiscalmente correctos y sus ajustes, y la plusvalía municipal tiene su propio cálculo. Tampoco desaparecen las obligaciones previas de la herencia ni los requisitos para conservar beneficios fiscales.
¿Cuánto cuesta que valoren mi participación?
La primera valoración de Capital Privado es gratuita y sin compromiso. El precio de compra depende del inmueble, la cuota, la ocupación, las cargas y la documentación; no se obtiene aplicando un descuento fijo a todas las herencias.
¿Compran una herencia que todavía no está repartida?
Nuestro servicio compra participaciones inmobiliarias adjudicadas e inscritas. La transmisión de derechos hereditarios antes del reparto es otra operación y no forma parte de ese servicio.
¿Qué debo enviar para recibir una primera orientación?
Indique dónde está el inmueble, qué porcentaje le corresponde, si la herencia está adjudicada e inscrita, quién ocupa la vivienda y si conoce cargas. Llame al 609 12 41 49 o escriba a capitalprivado31@gmail.com.